Onroerend Goed: Ideaal voor Uw Investorprofiel?
Uw spaargeld laten groeien, uw vermogen vergroten, voor uw pensioen zorgen of van uw investeringen en bezittingen de hoofdbron van uw inkomen maken: al deze doelstellingen hebben één ding gemeen: het zijn doelen die door allerlei investeerders worden nagestreefd. Er zijn namelijk verschillende soorten, of liever gezegd investeerdersprofielen, die moeten kiezen tussen de mogelijkheden die evenveel markten met hun eigen kenmerken bieden. Het gaat om risico's die men neemt, jaarlijkse rendementen of juist om het behouden van de investering. Wij richten ons hier op onroerend goed en daarbinnen op de meest effectieve manier om te investeren volgens uw profiel. Het doel: u meer inzicht geven, zodat u de investering kunt doen die het beste bij u past!
Uw spaargeld laten groeien, uw vermogen vergroten, voor uw pensioen zorgen of van uw investeringen en bezittingen de hoofdbron van uw inkomen maken: al deze doelstellingen hebben één ding gemeen: het zijn doelen die door allerlei investeerders worden nagestreefd.
Er zijn namelijk verschillende soorten, of liever gezegd investeerdersprofielen, die moeten kiezen tussen de mogelijkheden die evenveel markten met hun eigen kenmerken bieden. Het gaat om risico’s die men neemt, jaarlijkse rendementen of juist om het behouden van de investering. Wij richten ons hier op onroerend goed en daarbinnen op de meest effectieve manier om te investeren volgens uw profiel. Het doel: u meer inzicht geven, zodat u de investering kunt doen die het beste bij u past!
De Verschillende Investeerdersprofielen
Laten wij beginnen met het belichten van hoe verschillende investeerders te werk gaan, wat in 3 categorieën kan worden ingedeeld.
Het Voorzichtige Profiel
Deze persoon streeft bovenal naar het verdienen van wat extra geld, een aanvullend inkomen, zonder enig risico te nemen met zijn vermogen. Dit zijn vaak oudere mensen, of gezinnen voor wie de financiële balans stabiel moet blijven en die het zich niet kunnen veroorloven om een deel van hun investering verloren te zien gaan.
Het zoeken naar aanzienlijke winst is hier dus niet aan de orde, aangezien op het gebied van investeren prestaties vaak synoniem is met risico – maar niet altijd, zoals wij zullen zien.
Het Dynamische Profiel
In tegenstelling tot het bovenstaande zal de investeerder met een dynamisch profiel de mogelijkheid van winst willen maximaliseren, zelfs ten koste van het risico zijn initiële inzet te verliezen – hoewel dit uiteraard niet hun wens is. Deze categorie omvat meestal mensen onder de 40, eerder alleenstaand, met een comfortabel inkomen: het geld dat zij investeren is niet op korte termijn van vitaal belang voor hen.
Dit type investeerder heeft een langetermijnvisie op de investeringen die zij doen, en projecteert (of hoopt op) een grote winst over 10 of 15 jaar. Zij zijn over het algemeen geïnteresseerd in de mechanismen van de investering die zij opzetten en handelen als een specialist of ten minste, als een goed geïnformeerd persoon.
Het Gebalanceerde Profiel
Zoals u zult hebben begrepen, staan wij hier op het kruispunt. De investeerder met een gebalanceerd profiel heeft een neutrale risicotolerantie: zij willen profiteren van redelijke rendementen, zonder het risico te lopen een significant deel van hun investering te verliezen.
Voor dit type investeerder moet een verlies tijdelijk zijn: zij kunnen het verliezen van een deel van hun portfolio accepteren, maar de hoop behouden hun winsten snel te zien terugkeren. In het algemeen bezitten zij al hun eerste woning en zijn zij op zoek naar het investeren van spaargeld dat zij op middellange termijn niet nodig hebben.
Hoe Bepaalt UUw Investeerdersprofiel?
Dit is vrij eenvoudig, en vereist tegelijkertijd echte introspectie. Het gaat er vooral om te bepalen of u bereid bent uw spaargeld te riskeren, of helemaal niet. U kunt de volgende gegevens gebruiken om uw risicoappetijt te ontcijferen:
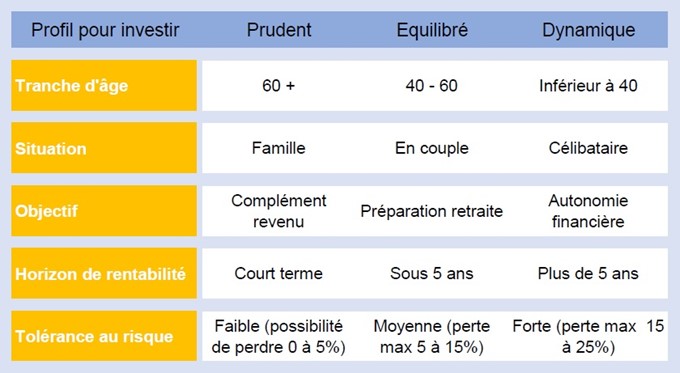
• Leeftijd: jeugd leidt (over het algemeen) tot meer risico. De levensstandaardvereisten zijn minder belangrijk en pensioen lijkt ver weg: er zal altijd tijd zijn om te herstellen in geval van verlies.
• Persoonlijke situatie: hoe minder projecten de investeerder heeft, hoe meer zij in de verleiding zullen komen groot te spelen met hun spaargeld in de hoop meer geld te verdienen. Zo zal een alleenstaande persoon zonder kinderen vaak een dynamischer profiel hebben dan een vader van een gezin.
• Het nagestreefde doel: gaat het om geld verdienen om meer te sparen? Om het pensioen te financieren? Om de studies van hun kinderen te bekostigen? Of simpelweg om hun levensstandaard te verhogen? Kortom: zou een verlies van kapitaal catastrofaal of acceptabel zijn?
• De investeringshorizon: hoe korter deze is, hoe beperkter het risico zou moeten zijn. In het geval van een woningproject binnen één of twee jaar heeft het bijvoorbeeld zin om uw spaargeld intact te houden en dus, de risico’s te beperken.
• Risicotolerantie: dit laatste punt is persoonlijk voor elk individu. Sommigen zullen van het goktype zijn, terothers zullen stress willen vermijden.
Houd er rekening mee dat deze analyse gebaseerd is op algemeenheden die van persoon tot persoon kunnen variëren. Een oudere persoon kan ook dynamisch zijn in zijn investeringen, en een jong persoon verlegen bij het idee om het minste bedrag te verliezen. Om de punten tussen de verschillende criteria te scoren, hier een samenvattende tabel:
Onroerend Goed, Altijd een Veilige Haven
Wanneer wij het over investeren hebben, behoudt onroerend goed het overweldigende voordeel van het waarborgen van het behoud van een tastbaar eigendom, waarvan de doorverkoop altijd mogelijk is en meestal het mogelijk maakt een opgelopen verlies te dekken. Dit is ongetwijfeld waarom steeds meer van onze medeburgers zich tot dit type investering wenden, beschouwd als een haven naast de zeer risicovolle effectenmarktinvesteringen, de traagheid van banksparen of direct in het kapitaal van bedrijven met innovatieve concepten maar onzekere toekomsten.
De cijfers spreken voor zichzelf: in 1968 vertegenwoordigden onroerendgoedverkopen – en bijgevolg investeringen van dezelfde aard – 6% van het bruto binnenlands product (BBP) van het land. Precies 50 jaar later, in 2018, vertegenwoordigden zij 13,9% van het BBP. Hoewel de gezondheidscrisis rond Covid de markt enigszins heeft vertraagd in 2020, blijft het enthousiasme onverminderd en heeft de eetlust van kopers tot op heden alleen getemperd door het bankierscontext en met name, de voorzichtigheid van de usurantelimiet.
Binnen onroerend goed moeten wij opnieuw verschillende manieren om te investeren onderscheiden. Sommige groots denkende investeerders kunnen proberen een onroerendgoedimperium op te bouwen door de opeenvolgende of gelijktijdige aankoop van verschillende panden en deze te verhuren. Anderen, minder veeleisend en ongetwijfeld met minder tijd om te besteden, zullen liever volstaan met één pand dat hun enige investering zal vormen naast spaarrekeningen.
De LMNP: Om de Sterke Punten van Alle Profielen te Combineren
Een bijzondere manier om in onroerend goed te investeren, de gemeubileerde niet-professionele verhuur in residenties met diensten, doorbreekt de bovengenoemde regels: het maakt het mogelijk aanzienlijke rendementen te verkrijgen, terwijl alle risico’s, of bijna alle, worden geëlimineerd. Hier is een uitleg.
Rendementen Waardig van de Meest Risicovolle Investeringen
Dankzij een goed gestructureerd investeringsschema en de aantrekkelijkheid van gemeubileerde panden, met name in senioren- en studentenresidenties, kunnen LMNP-contracten een jaarlijks rendement tot 7% bieden!
Ongekende Veiligheid
Alle investeerdersprofielen hebben één ding gemeen: niemand neemt graag risico’s. Wanneer wij het hebben over een dynamisch profiel dat bereid is risico’s te nemen, is het niet (altijd) een voorkeur voor risico, maar eerder wat een persoon bereid is te verliezen als de kans op aanzienlijke winst ook aanwezig is.
Het belangrijkste voordeel van LMNP is de betrouwbaarheid: het winstplan is verzekerd, voor zover het contract afgesloten met de exploitant van de residentie met diensten voorziet in de betaling van huur ook bij leegstand van de woning.
Een Manier om tegen Lage Kosten te Investeren
Nog een goed nieuws met LMNP: mensen die op zoek zijn naar een gemeubileerd pand om te verhuur, met name binnen themaresidenties (student, senior, zaken of toerisme) zullen gemakkelijker geneigd zijn naar kleine eenheden. Dit is omdat het over het algemeen een populatie is met beperkte middelen of die de huurkosten wil beperken.
De investeringsstrategie is des te succesvoller, en het is mogelijk LMNP-panden te vinden om te verwerven vanaf €50.000. Een geweldige kans voor alle profielen, die er goed aan zouden doen hun investeringen van dit type te vermenigvuldigen volgens hun spaargeld, in plaats van alles in een groter appartement te stoppen. Kleine spaarders vinden ook de mogelijkheid van een zeer winstgevende investering, toegankelijk voor hun middelen.
Rust als Laatste Noot
Tot slot willen wij het gemeenschappelijke punt tussen LMNP-investering en een eenvoudige financiële investering benadrukken: geen tussenkomst is nodig, u kijkt simpelweg toe terwijl het geld binnenkomt. De residentie met diensten blijft namelijk verantwoordelijk voor het vinden en selecteren van huurders, voor het onderhoud van de residentie en voor de huurinning.
Onroerend goed is een populair type investering, maar met diverse motivaties: het veiligstellen van een klein inkomen, het materialiseren van vermogen of het maken van een aanzienlijke winst, over het algemeen. Met LMNP kunt u het doel toevoegen om veel te verdienen op de lange termijn, terwijl u het eigendom behoudt en dus, tegelijkertijd uw vermogen vergroot.
LMNP vormt daarom de meest eenvoudige manier om te investeren, voor mensen met weinig tijd, die aanzienlijke rendementen willen en zonder enig risico: het voldoet aan de verwachtingen van alle investeerdersprofielen!


