Immobiliare: Ideale per il Suo Profilo di Investitore?
Far crescere i propri risparmi, aumentare il proprio patrimonio, prepararsi alla pensione o fare dei propri investimenti e delle proprie partecipazioni la fonte principale di reddito: tutte queste cose hanno qualcosa in comune: sono obiettivi perseguitati dagli investitori di ogni tipo. Perché esistono davvero diversi tipi, o piuttosto profili di investitori, che devono scegliere tra le possibilità offerte da altrettanti mercati con le proprie caratteristiche. Si tratta di rischi da assumere, rendimenti annuali o, ancora, di preservare l'investimento. Ci concentreremo qui sull'immobiliare e, al suo interno, sul modo più efficace di investire in base al Suo profilo. L'obiettivo: aiutarLa a vedere più chiaro, così da poter effettuare l'investimento più adatto a Lei!
Far crescere i propri risparmi, aumentare il proprio patrimonio, prepararsi alla pensione o fare dei propri investimenti e delle proprie partecipazioni la fonte principale di reddito: tutte queste cose hanno qualcosa in comune: sono obiettivi perseguitati dagli investitori di ogni tipo.
Perché esistono davvero diversi tipi, o piuttosto profili di investitori, che devono scegliere tra le possibilità offerte da altrittanti mercati con le proprie caratteristiche. Si tratta di rischi da assumere, rendimenti annuali o, ancora, di preservare l’investimento. Ci concentreremo qui sull’immobiliare e, al suo interno, sul modo più efficace di investire in base al Suo profilo. L’obiettivo: aiutarLa a vedere più chiaro, così da poter effettuare l’investimento più adatto a Lei!
I Diversi Profili di Investitore
Iniziamo facendo luce su come operano i diversi investitori, che possono essere suddivisi in 3 categorie.
Il Profilo Cautelativo
Questa persona cerca soprattutto di guadagnare un po’ di denaro, un reddito supplementare, senza correre alcun rischio con i propri beni. Spesso si tratta di persone anziane, o di famiglie per le quali l’equilibrio finanziario deve rimanere stabile e che non possono permettersi di vedere parte del proprio investimento perduto.
Cercare guadagni significativi non è quindi all’ordine del giorno, poiché in materia di investimenti, la performance è spesso sinonimo di rischio – ma non sempre, come vedremo.
Il Profilo Dinamico
Al contrario del precedente, l’investitore con profilo dinamico cercherà di massimizzare la possibilità di guadagno, anche a rischio di perdere la propria posta iniziale – sebbene non sia questo il suo desiderio, naturalmente. Questa categoria comprende più spesso persone sotto i 40 anni, piuttosto single, con un reddito confortevole: il denaro che investono non è, nel breve termine, vitale per loro.
Questo tipo di investitore ha una visione a lungo termine degli investimenti che effettua, e progetta (o spera in) un grande guadagno in 10 o 15 anni. In genere si interessa ai meccanismi dell’investimento che costituisce e agisce come specialista o, quantomeno, come persona informata.
Il Profilo Bilanciato
Come avrà capito, ci troviamo a un incrocio. L’investitore di tipo bilanciato ha una tolleranza neutra al rischio: vorrà beneficiare di rendimenti decenti, senza correre il rischio di perdere una parte significativa del proprio investimento.
Per questo tipo di investitore, una perdita deve essere temporanea: può accettare di perdere parte del proprio portafoglio, ma mantenere la speranza di vedere i propri guadagni riapparire rapidamente. In genere, possiede già la propria residenza principale e cerca di investire risparmi che non necessitano nel medio termine.
Come Determinare il Proprio Profilo di Investitore?
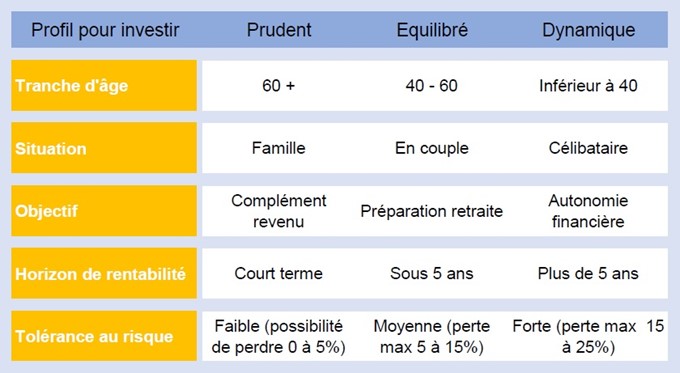
È abbastanza semplice, e allo stesso tempo richiede una genuina introspezione. Si tratta principalmente di determinare se siete pronti a rischiare i vostri risparmi, o per niente. Potete utilizzare i seguenti dati per aiutarvi a decifrare la vostra propensione al rischio:
• Età: la giovinezza porta (in generale) a correre più rischi. I requisiti di standard di vita sono meno importanti e la pensione sembra lontana: ci sarà sempre tempo per recuperare in caso di perdita.
• Situazione personale: meno progetti ha l’investitore, più sarà tentato a giocare grande con i propri risparmi nella speranza di guadagnare di più. Così, una persona single senza figli avrà spesso un profilo più dinamico di un padre di famiglia.
• L’obiettivo perseguito: si tratta di guadagnare per risparmiare di più? Di finanziare la pensione? Di finanziare gli studi dei figli? O semplicemente di aumentare il proprio standard di vita? In breve: una perdita di capitale sarebbe catastrofica o accettabile?
• L’orizzonte di investimento: più è breve, più il rischio dovrebbe essere limitato. Nel caso di un progetto immobiliare entro uno o due anni, ad esempio, ha senso mantenere i propri risparmi intatti e quindi limitare i rischi.
• Tolleranza al rischio: quest’ultimo punto è personale per ogni individuo. Alcuni saranno tipi da giocatori, mentre altri preferiranno evitare lo stress.
Si noti che questa analisi si basa su generalità che possono variare da un individuo all’altro. Una persona anziana può anche essere dinamica nei propri investimenti, e un giovane timido all’idea di perdere la minima quantità. Per segnare i punti tra i diversi criteri, ecco una tabella riepilogativa:
L’Immobiliare, Sempre un Porto Sicuro
Quando parliamo di investimenti, l’immobiliare mantiene il vantaggio schiacciante di garantire la preservazione di un bene tangibile, la cui rivendita è sempre possibile e nella maggior parte dei casi consente di coprire una perdita subita. È senza dubbio per questo che sempre più nostri concittadini si rivolgono verso questo tipo di investimento, percepito come un rifugio accanto agli investimenti azionari altamente rischiosi, alla lentezza dei risparmi bancari o, ancora, direttamente nel capitale di società con concetti innovativi ma futuri incerti.
I numeri parlano da soli: nel 1968, le vendite immobiliari – e di conseguenza gli investimenti della stessa natura – rappresentavano il 6% del prodotto interno lordo (PIL) del paese. Esattamente 50 anni dopo, nel 2018, rappresentavano il 13,9% del PIL. Sebbene la crisi sanitaria legata al Covid abbia in qualche modo rallentato il mercato nel 2020, l’entusiasmo rimane intatto e l’appetito degli acquirenti fino ad oggi è stato smorzato solo dal contesto bancario e, in particolare, dalla cautela del tasso di usura.
Nell’ambito immobiliare, dobbiamo ancora una volta distinguere diversi modi di investire. Alcuni investitori che pensano in grande possono tentare di costruire un impero immobiliare attraverso l’acquisto successivo o simultaneo di diversi immobili e la loro locazione. Altri, meno esigenti e senza dubbio con meno tempo da dedicare, preferiscono accontentarsi di un singolo immobile che costituirà il loro unico investimento insieme ai conti di risparmio.
La LMNP: Per Combinare i Punti di Forza di Tutti i Profili
Un modo particolare di investire nell’immobiliare, le locazioni ammobiliate non professionali nelle residenze servite, spezza le regole sopra citate: consente di ottenere rendimenti significativi, eliminando tutti i rischi, o quasi. Ecco una spiegazione.
Rendimenti Degni degli Investimenti più Rischiosi
Grazie a uno schema di investimento ben affinato e all’attrattività degli immobili ammobiliati, in particolare nelle residenze per anziani e studenti, i contratti LMNP possono offrire rendimenti annuali fino al 7%!
Sicurezza Senza Precedenti
Tutti i profili di investitori hanno una cosa in comune: a nessuno piace correre rischi. Quando parliamo di un profilo dinamico pronto a correre rischi, non si tratta (sempre) di un gusto per il rischio, ma piuttosto di ciò che una persona è pronta a perdere se la possibilità di un guadagno significativo è presente.
Il vantaggio principale della LMNP è la sua affidabilità: il piano di redditività è assicurato, nella misura in cui il contratto concluso con il gestore della residenza servita prevede il pagamento dell’affitto anche in caso di vacanza dell’alloggio.
Un Modo per Investire a Basso Costo
Un’altra buona notizia con la LMNP: le persone che cercano un immobile ammobiliato da affittare, in particolare all’interno di residenze tematiche (studenti, anziani, business o turismo) graviteranno più facilmente verso unità piccole. Questo perché si tratta generalmente di una popolazione con mezzi limitati o che desidera limitare il costo dell’affitto.
La strategia di investimento è tanto più vincente, ed è possibile trovare immobili LMNP da acquisire a partire da €50.000. Una grande opportunità per tutti i profili, che farebbero bene a moltiplicare investimenti di questo tipo in base ai propri risparmi, invece di investire tutto in un appartamento più grande. Anche i piccoli risparmiatori trovano una possibilità di investimento molto redditizio, accessibile alle proprie possibilità.
La Tranquillità come Nota Finale
Per concludere, mettiamo in evidenza il punto comune tra l’investimento LMNP e un semplice investimento finanziario: nessun intervento è necessario, si guarda semplicemente il denaro arrivare. Infatti, la residenza servita rimane responsabile della ricerca e della selezione degli inquilini, della manutenzione della residenza e della riscossione dell’affitto.
L’immobiliare è un tipo di investimento popolare, ma con motivazioni diverse: garantire un piccolo reddito, materializzare il patrimonio o realizzare un guadagno significativo, in genere. Con la LMNP, è possibile aggiungere l’obiettivo di guadagnare molto nel lungo periodo, mantenendo la proprietà e quindi, aumentando il proprio patrimonio allo stesso tempo.
La LMNP costituisce quindi il modo più semplice per investire, per persone con poco tempo, che desiderano rendimenti significativi senza correre alcun rischio: soddisfa le aspettative di tutti i profili di investitore!


