العقارات: الخيار المثالي وفقاً لملفك كمستثمر؟
إن تنمية مدخراتك، وزيادة ثروتك، والتحضير للتقاعد، أو جعل استثماراتك وأصولك المصدر الرئيسي لدخلك، كلها أهداف يتشارك فيها مستثمرون من جميع الأنواع. فثمة بالفعل عدة أنواع، أو بالأحرى عدة ملفات للمستثمرين، يتعين على كل منهم الاختيار من بين الاحتمالات التي تتيحها أسواق كثيرة بنفس القدر، ولكل منها خصائصه. إنها مسألة مخاطر يتعين تحملها، وعوائد سنوية، بل وحتى الحفاظ على الاستثمار. سنركز هنا على العقارات، وفي إطارها، على أنجع سبل الاستثمار وفقاً لملفك. الهدف: مساعدتك على رؤية الأمور بمزيد من الوضوح، كي تتمكن من اختيار الاستثمار الذي يناسبك على أفضل وجه!
إن تنمية مدخراتك، وزيادة ثروتك، والتحضير للتقاعد، أو جعل استثماراتك وأصولك المصدر الرئيسي لدخلك، كلها أهداف يتشارك فيها مستثمرون من جميع الأنواع.
لأن هناك بالفعل عدة أنواع، أو بالأحرى عدة ملفات للمستثمرين، يتعين على كل منهم الاختيار من بين الاحتمالات التي تتيحها أسواق كثيرة بنفس القدر، ولكل منها خصائصه. إنها مسألة مخاطر يتعين تحملها، وعوائد سنوية، بل وحتى الحفاظ على الاستثمار. سنركز هنا على العقارات، وفي إطارها، على أنجع سبل الاستثمار وفقاً لملفك. الهدف: مساعدتك على رؤية الأمور بمزيد من الوضوح، كي تتمكن من اختيار الاستثمار الذي يناسبك على أفضل وجه!
ملفات المستثمرين المختلفة
لنبدأ بإلقاء الضوء على طريقة عمل مختلف المستثمرين، إذ يمكن تقسيمهم إلى 3 فئات.
الملف الحذر
يسعى هذا الشخص قبل كل شيء إلى كسب مبلغ بسيط من المال، أو دخل إضافي، دون المجازفة بأصوله. وغالباً ما يكون هؤلاء من كبار السن، أو من الأسر التي يتعين عليها الحفاظ على توازنها المالي ولا تحتمل خسارة جزء من استثماراتها.
لذلك، فإن السعي إلى تحقيق مكاسب كبيرة ليس هو الغاية هنا، لأن الأداء في عالم الاستثمار غالباً ما يكون مرادفاً للمخاطرة – لكن ليس دائماً، كما سنرى.
الملف الديناميكي
على النقيض مما سبق، يسعى المستثمر ذو الملف الديناميكي إلى تعظيم إمكانية الربح، حتى على حساب خطر خسارة رأس ماله الأولي – مع أن ذلك ليس بالطبع ما يصبو إليه. تضم هذه الفئة في أغلب الأحيان أشخاصاً تقل أعمارهم عن 40 عاماً، عادةً من العزّاب، ممن يتمتعون بمستوى دخل مريح: فالأموال التي يستثمرونها لا تُعدّ حيوية بالنسبة إليهم على المدى القريب.
يتسم هذا النوع من المستثمرين برؤية طويلة المدى لاستثماراتهم، ويخططون (أو يأملون) في تحقيق ربح كبير على مدى 10 إلى 15 سنة. وعادةً ما يتحمسون لآليات الاستثمار الذي يتبنونه ويتصرفون بوصفهم متخصصين، أو على الأقل، أشخاصاً مطلعين.
الملف المتوازن
كما خمّنتَ، فإننا نقف هنا عند نقطة وسط. يتحلى المستثمر من النوع المتوازن بقدر محايد من تقبّل المخاطر: فهو يرغب في الاستفادة من عوائد محترمة، دون المجازفة بخسارة جزء كبير من استثماره.
بالنسبة إلى هذا النوع من المستثمرين، يجب أن تكون أي خسارة مؤقتة: فهم قادرون على تقبّل خسارة جزء من محفظتهم، لكنهم يحتفظون بالأمل في استعادة مكاسبهم سريعاً. وقاعدةً، يكون هؤلاء قد ملكوا فعلاً مسكنهم الرئيسي ويبحثون عن استثمار مدخرات لا يحتاجونها على المدى المتوسط.
كيف تحدد ملفك كمستثمر؟
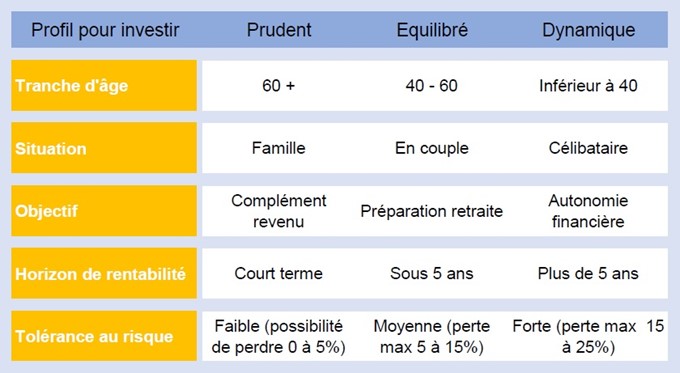
الأمر بسيط إلى حد ما، لكنه يستلزم في الوقت ذاته تأملاً حقيقياً في الذات. يتعلق الأمر أساساً بتحديد ما إذا كنت مستعداً للمخاطرة بمدخراتك أم لا مطلقاً. يمكنك الاستعانة بالمعطيات التالية لمساعدتك على فهم مدى قابليتك للمخاطرة:
• العمر: تؤدي الشباب (عموماً) إلى تحمّل مخاطر أكبر. فمتطلبات مستوى المعيشة أقل أهمية، ويبدو التقاعد بعيداً: سيظل هناك دائماً وقت للتعويض في حال وقوع خسارة.
• الوضع الشخصي: كلما قلّت المشاريع التي يقودها المستثمر، زادت رغبته في المجازفة بمدخراته على أمل كسب أموال أكثر. وبالتالي، فإن الشخص العازب دون أطفال سيكون في الغالب ذا ملف ديناميكي أكثر من أب عائلة.
• الهدف المنشود: هل يتعلق الأمر بكسب المال لزيادة الادخار؟ لتمويل التقاعد؟ لتمويل دراسات الأبناء؟ أم ببساطة لتحسين مستوى المعيشة؟ باختصار: هل ستُعدّ خسارة رأس المال كارثية أم مقبولة؟
• الأفق الاستثماري: كلما كان أقصر، كان من المنطقي الحدّ من المخاطر. ففي حالة مشروع عقاري يمتد لسنة أو سنتين مثلاً، من الحكمة الحفاظ على مدخراتك سالمة، وبالتالي الحدّ من المخاطر.
• تقبّل المخاطرة: هذه النقطة الأخيرة تختلف من شخص إلى آخر. فالبعض قد يكون من النوع المقامر، في حين يفضل آخرون تجنّب التوتر.
يرجى الانتباه إلى أن هذا التحليل مبني على تعميمات قد تتفاوت من شخص إلى آخر. فكبار السن قد يتسمون أيضاً بديناميكية في استثماراتهم، والشباب قد يتقوقعون خوفاً من خسارة أدنى مبلغ. لتقييم النقاط بين المعايير المختلفة، إليكم الجدول التلخيصي التالي:
العقارات، دائماً ملاذ آمن
حين نتحدث عن الاستثمار، يحتفظ القطاع العقاري بميزة لا تُضاهى، وهي ضمان الحفاظ على أصل ملموس، يمكن إعادة بيعه دائماً، وغالباً ما يسمح بتغطية أي خسارة محتملة. ولعل هذا ما يفسر توجّه عدد متزايد من مواطنينا نحو هذا النوع من الاستثمار، الذي يُنظر إليه كملاذ في مواجهة استثمارات البورصة عالية المخاطر، وركود الادخار المصرفي، أو حتى الاستثمار المباشر في رؤوس أموال شركات ذات مفاهيم مبتكرة لكن مستقبلها غير مضمون.
تتحدث الأرقام عن نفسها: في عام 1968، مثّلت مبيعات العقارات – وبالتالي الاستثمارات من نفس الطبيعة – 6% من الناتج المحلي الإجمالي للبلاد. وبعد خمسين سنة بالتحديد، في عام 2018، بلغت نسبتها 13.9% من الناتج المحلي الإجمالي. ورغم أن الأزمة الصحية المرتبطة بكوفيد ربما أبطأت السوق بعض الشيء في عام 2020، فإن الحماس لم يتضاءل، ولم تتراجع شهية المشترين حتى الآن إلا بسبب السياق المصرفي، ولا سيما حذر مصرف فرنسا في ما يخص سعر الفائدة المرجعية (usure rate).
في إطار العقارات، يجب أن نميز مرة أخرى بين عدة سبل للاستثمار. فبعض المستثمرين ذوي الطموحات الكبيرة قد يحاولون بناء إمبراطورية عقارية من خلال شراء عدة عقارات بالتتابع أو في الوقت ذاته وتأجيرها. وآخرون، أقل تطلّعاً ولا شك أقل تفرّغاً، سيكتفيون بعقار واحد سيشكّل استثمارهم الوحيد إلى جانب حسابات الادخار.
LMNP: لدمج نقاط قوة جميع الملفات
ثمة طريقة خاصة للاستثمار في العقارات، هي تأجير المفروشات غير الاحترافية في الإقامات الخدماتية، تكسر القواعد المذكورة أعلاه: فهي تتيح الحصول على عوائد كبيرة، مع إلغاء جميع المخاطر، أو شبه ذلك. إليكم الشرح.
عوائد تليق بأكثر الاستثمارات خطورة
بفضل مخطط استثماري محكّم وجاذبية العقارات المفروشة، لا سيما في الإقامات المخصصة لكبار السن والطلاب، يمكن لعقود LMNP أن توفر عوائد سنوية تصل إلى 7%!
أمان غير مسبوق
تتشارك جميع ملفات المستثمرين قاسمًا مشتركًا واحدًا: لا أحد منهم يحب المخاطرة. حين نتحدث عن ملف ديناميكي مستعد لتحمل المخاطر، فهذا لا يعني (دائماً) تذوقاً للمخاطرة، بل بالأحرى ما يكون الشخص مستعداً لخسارته إذا كانت فرصة تحقيق ربح كبير حاضرة أيضاً.
تكمن الميزة الأبرز لـ LMNP في موثوقيتها: فخطة الربحية مضمونة، من حيث أن العقد المبرم مع مشغّل الإقامة الخدماتية ينص على دفع الإيجار حتى في حالة شغور المسكن.
وسيلة للاستثمار بتكلفة منخفضة
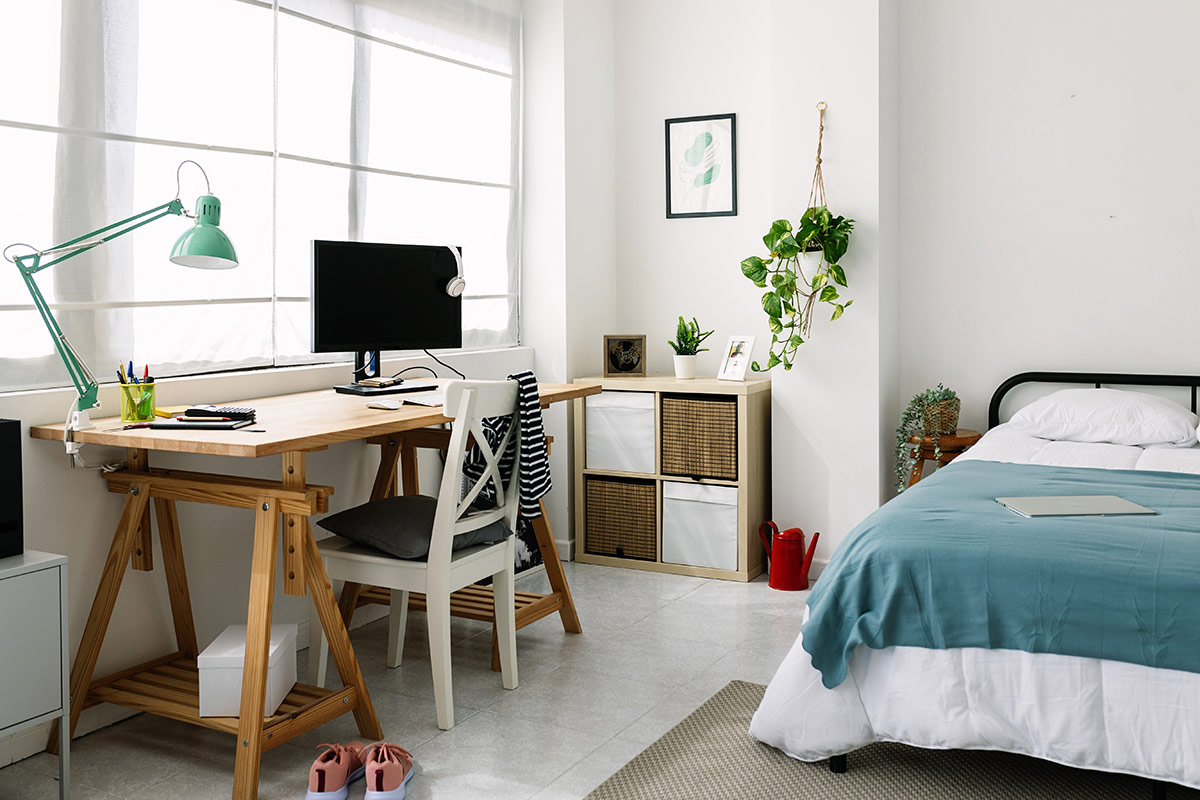
خبر سار آخر مع LMNP: الأشخاص الباحثون عن عقار مفروش لاستئجاره، لا سيما في إطار الإقامات المتخصصة (طلابية، لكبار السن، للأعمال، أو سياحية)، ينجذبون بسهولة أكبر نحو الوحدات الصغيرة. والسبب في ذلك أن هذه الفئة غالباً ما تكون ذات إمكانيات محدودة أو ترغب في الحدّ من كلفة الإيجار.
تزداد الاستراتيجية الاستثمارية نجاعةً بهذا الشكل، ويمكن العثور على عقارات LMNP للشراء ابتداءً من 50,000 يورو. إنها فرصة رائعة لجميع الملفات، الذين يحسنون فعلاً تنويع استثماراتهم من هذا النوع وفقاً لمدخراتهم، بدلاً من ضخ كل شيء في شقة كبيرة. كما يجد صغار المدخرين إمكانية استثمار مربحة جداً، في متناول إمكانياتهم.
الطمأنينة كخاتمة سعيدة
في الختام، لنبرز القاسم المشترك بين الاستثمار في LMNP والاستثمار المالي البسيط: لا حاجة لأي تدخّل، فقط تراقب الأموال وهي تتدفق. فالواقع أن الإقامة الخدماتية تبقى مسؤولة عن إيجاد المستأجرين واختيارهم، وعن صيانة الإقامة، وتحصيل الإيجار.
يُعدّ العقار من أنواع الاستثمار المحبوبة، لكن بدوافع متنوعة: تأمين دخل بسيط، أو تجسيد الثروة مادياً، أو تحقيق ربح كبير، بشكل عام. مع LMNP، يمكنك أن تضيف هدف تحقيق الكثير على المدى الطويل، مع الاحتفاظ بالعقار، وبالتالي زيادة ثروتك في الوقت ذاته.
لذلك تُشكّل LMNP أبسط سبل الاستثمار، بالنسبة إلى الأشخاص الذين لا يتوفر لديهم وقت كاف، والراغبين في عوائد كبيرة، دون تحمّل أي مخاطر: إنها تستجيب لتطلعات جميع ملفات المستثمرين!


