Immobiliario: ¿Ideal para su perfil de inversor?
Hacer crecer sus ahorros, aumentar su patrimonio, prepararse para la jubilación o hacer de sus inversiones y activos la principal fuente de ingresos tienen algo en común: son objetivos perseguidos por inversores de todo tipo. Porque efectivamente existen varios tipos, o más bien perfiles de inversor, que deben elegir entre las posibilidades que ofrecen otros tantos mercados con sus propias características. Se trata de los riesgos a asumir, la rentabilidad anual o, efectivamente, preservar la inversión. Nos centraremos aquí en el inmobiliario y, dentro de él, la forma más eficaz de invertir según su perfil. El objetivo: ayudarle a ver más claro para poder realizar la inversión que mejor le convenga.
Hacer crecer sus ahorros, aumentar su patrimonio, prepararse para la jubilación o hacer de sus inversiones y activos la principal fuente de ingresos tienen algo en común: son objetivos perseguidos por inversores de todo tipo.
Porque efectivamente existen varios tipos, o más bien perfiles de inversor, que deben elegir entre las posibilidades que ofrecen otros tantos mercados con sus propias características. Se trata de los riesgos a asumir, la rentabilidad anual o, efectivamente, preservar la inversión. Nos centraremos aquí en el inmobiliario y, dentro de él, la forma más eficaz de invertir según su perfil. El objetivo: ayudarle a ver más claro para poder realizar la inversión que mejor le convenga.
Los Diferentes Perfiles de Inversor
Comencemos arrojando luz sobre cómo operan los diferentes inversores, que pueden dividirse en 3 categorías.
El Perfil Prudente
Esta persona busca sobre todo ganar un poco de dinero, un ingreso complementario, sin asumir ningún riesgo con sus activos. A menudo se trata de personas mayores, o familias para quienes el equilibrio financiero debe permanecer estable y que no pueden permitirse ver perdidos parte de su inversión.
Buscar ganancias significativas no es, por tanto, el orden del día aquí, ya que en materia de inversión, la rentabilidad a menudo va de la mano del riesgo – pero no siempre, como veamos.
El Perfil Dinámico
En contraste con lo anterior, el inversor de perfil dinámico buscará maximizar la posibilidad de ganancia, incluso a riesgo de perder su inversión inicial – aunque este no sea su deseo, por supuesto. Esta categoría incluye más frecuentemente a personas menores de 40 años, más bien solteras, con un nivel de ingresos comfortable: el dinero que invierten no es, a corto plazo, vital para ellos.
Este tipo de inversor tiene una visión a largo plazo de las inversiones que realiza, y proyecta (o espera) una gran ganancia en 10 o 15 años. Por lo general, se interesan por los mecanismos de la inversión que establecen y actúan como especialistas o, al menos, como personas informadas.
El Perfil Equilibrado
Como habrá[adivinado, nos encontramos en el cruce de caminos. El inversor de tipo equilibrado tiene una tolerancia neutral al riesgo: querrá beneficiarse de rentabilidades decentes, sin asumir el riesgo de perder una parte significativa de su inversión.
Para este tipo de inversor, una pérdida debe ser temporal: pueden aceptar perder parte de su cartera, pero retaining the hope of ver sus ganancias reaparecer rápidamente. Por regla general, ya poseen su residencia principal y buscan invertir ahorros que no necesitan a medio plazo.
¿Cómo Determinar su Perfil de Inversor?
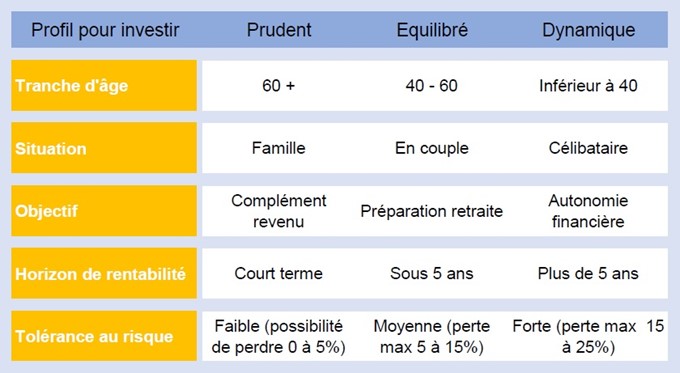
Esto es bastante simple, y al mismo tiempo requiere una introspección genuina. Se trata principalmente de determinar si está dispuesto a arriesgar sus ahorros, o no en absoluto. Puede utilizar los siguientes datos para ayudarle a descifrar su apetito de riesgo:
• Edad: la juventud conduce (generalmente) a más riesgo. Los requisitos de nivel de vida son menos importantes y la jubilación parece lejana: siempre habrá tiempo para recuperarse en caso de pérdida.
• Situación personal: cuanto menos proyectos tenga el inversor, más tentado estará a jugar en grande con sus ahorros con la esperanza de ganar más dinero. Así, una persona sola sin hijos a menudo tendrá un perfil más dinámico que un padre de familia.
• El objetivo perseguido: ¿se trata de ganar dinero para ahorrar más? ¿Para financiar la jubilación? ¿Para financiar los estudios de sus hijos? ¿O simplemente para aumentar su nivel de vida? En resumen: ¿una pérdida de capital sería catastrófica o aceptable?
• El horizonte de inversión: cuanto más corto sea, más limitado debe ser el riesgo. En el caso de un proyecto inmobiliario dentro de uno o dos años, por ejemplo, tiene sentido mantener sus ahorros intactos y, por lo tanto, limitar los riesgos.
• Tolerancia al riesgo: este último punto es personal para cada individuo. Algunos serán tipos jugadores, mientras que otros preferirán evitar el estrés.
Tenga en cuenta que este análisis se basa en generalidades que pueden variar de un individuo a otro. Una persona mayor también puede ser dinámica en sus inversiones, y un joven tímido ante la idea de perder la menor cantidad. Para puntuar los puntos entre los diferentes criterios, aquí tiene una tabla resumen:
El Immobiliario, Siempre un Valor Seguro
Cuando hablamos de inversión, el inmobiliario conserva la ventaja aplastante de garantizar la preservación de una propiedad tangible, cuya reventa siempre es posible y la mayoría de las veces permite cubrir una pérdida sufrida. Esto es sin duda por qué cada vez más de nuestros conciudadanos se dirigen hacia este tipo de inversión, percibida como un valor seguro junto con las inversiones bursátiles de alto riesgo, la lentitud del ahorro bancario o, efectivamente, directamente en el capital de empresas con conceptos innovadores pero futuros inciertos.
Los números hablan por sí mismos: en 1968, las ventas inmobiliarias – y consecuentemente las inversiones de la misma naturaleza – representaban el 6% del producto interior bruto (PIB) del país. Exactamente 50 años después, en 2018, representaban el 13,9% del PIB. Aunque la crisis sanitaria vinculada a Covid puede haber ralentizado somewhat el mercado en 2020, el entusiasmo permanece intacto y el apetito de los compradores hasta la fecha solo se ha visto amortiguado por el contexto bancario y, en particular, la prudencia de la tasa de usura.
Dentro del inmobiliario, debemos distinguir una vez más varias formas de invertir. Algunos inversores ambiciosos pueden intentar construir un imperio inmobiliario mediante la compra sucesiva o simultánea de varias propiedades y alquilarlas. Otros, menos exigentes y sin duda con menos tiempo para dedicar, preferirán conformarse con una única propiedad que constituirá su única inversión junto con las cuentas de ahorro.
El LMNP: Para Combinar las Fortalezas de Todos los Perfiles
Una forma particular de invertir en inmobiliario, las rentas amuebladas no profesionales en residencias con servicios rompe las reglas mencionadas: permite obtener rentabilidades significativas, mientras elimina todos los riesgos, o casi. Aquí tiene una explicación.
Rentabilidades Dignas de las Inversiones más Arriesgadas
Gracias a un esquema de inversión bien afinado y la atractivo de las propiedades amuebladas, particularmente en residencias de estudiantes y mayores, ¡los contratos LMNP pueden ofrecer rentabilidades anuales de hasta el 7%!
Seguridad Inédita
Todos los perfiles de inversor tienen algo en común: a nadie le gusta asumir riesgos. Cuando hablamos de un perfil dinámico preparado para asumir riesgos, no es (siempre) un gusto por el riesgo, sino más bien lo que una persona está dispuesta a perder si la posibilidad de una ganancia significativa también está presente.
La ventaja estrella del LMNP es su fiabilidad: el plan de rentabilidad está garantizado, en la medida en que el contrato concluido con el operador de la residencia con servicios establece el pago del alquiler incluso en caso de vacant del alojamiento.
Una Forma de Invertir a Bajo Costo
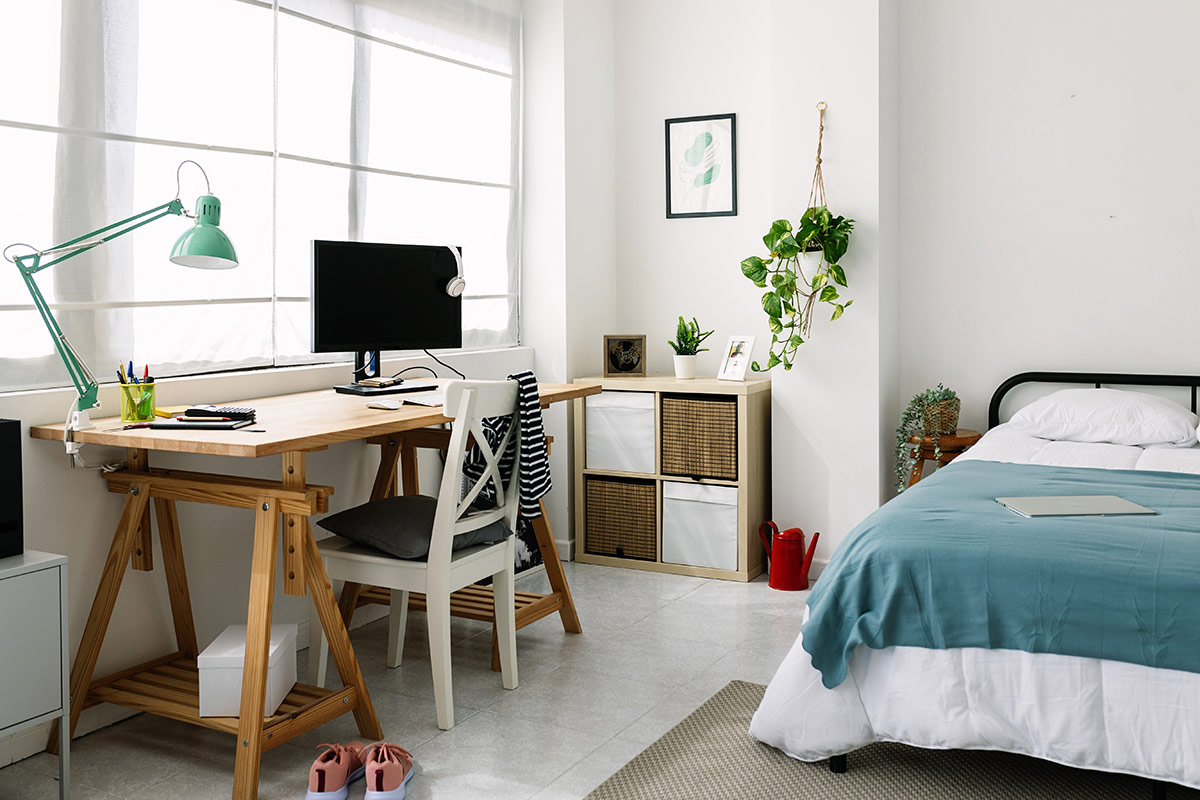
Otra buena noticia con LMNP: las personas que buscan una propiedad amueblada para alquilar, particularmente dentro de residencias temáticas (estudiantes, mayores, negocios o turismo) se dirigirán más fácilmente hacia unidades pequeñas. Esto se debe a que generalmente es una población con medios limitados o que desea limitar el coste del alquiler.
La estrategia de inversión es aún más exitosa, y es posible encontrar propiedades LMNP para adquirir desde 50.000 €. Una gran oportunidad para todos los perfiles, que harían bien en multiplicar las inversiones de este tipo según sus ahorros, en lugar de meter todo en un piso más grande. Los pequeños ahorradores también encuentran una posibilidad de inversión muy rentable, accesible a sus medios.
La Tranquilidad como Nota Final
Para concluir, destaquemos el punto común entre la inversión LMNP y una simple inversión financiera: no es necesaria ninguna intervención, simplemente observa cómo entra el dinero. En efecto, la residencia con servicios sigue siendo responsable de encontrar y seleccionar inquilinos, del mantenimiento de la residencia y de la cobranza del alquiler.
El inmobiliario es un tipo de inversión popular, pero con diversas motivaciones: asegurar un pequeño ingreso, materializar el patrimonio o realizar una ganancia significativa, en general. Con LMNP, puede añadir el objetivo de ganar mucho a largo plazo, manteniendo la propiedad y, por lo tanto, aumentando su patrimonio al mismo tiempo.
El LMNP constituye, por tanto, la forma más sencilla de invertir, para personas con poco tiempo, que desean rentabilidades significativas sin asumir ningún riesgo: ¡cumple las expectativas de todos los perfiles de inversor!


