Immobilien: Ideal für Ihr Anlegerprofil?
Das Wachstum Ihrer Ersparnisse, die Vermehrung Ihres Vermögens, die Vorbereitung auf den Ruhestand oder die Gestaltung Ihrer Investitionen und Anlagen zur Haupteinkommensquelle – all dies haben eines gemeinsam: Es handelt sich um Ziele, die von Anlegern aller Art verfolgt werden. Denn es gibt tatsächlich verschiedene Arten, oder vielmehr Anlegerprofile, die zwischen den Möglichkeiten wählen müssen, die ebenso viele Märkte mit ihren eigenen Eigenschaften bieten. Es geht um einzugehende Risiken, jährliche Renditen oder um den Erhalt der Investition. Wir konzentrieren uns hier auf Immobilien und dabei auf die effektivste Anlageform entsprechend Ihrem Profil. Das Ziel: Ihnen mehr Klarheit zu verschaffen, damit Sie die für Sie passende Investition tätigen können!
Das Wachstum Ihrer Ersparnisse, die Vermehrung Ihres Vermögens, die Vorbereitung auf den Ruhestand oder die Gestaltung Ihrer Investitionen und Anlagen zur Haupteinkommensquelle – all dies haben eines gemeinsam: Es handelt sich um Ziele, die von Anlegern aller Art verfolgt werden.
Denn es gibt tatsächlich verschiedene Arten, oder vielmehr Anlegerprofile, die zwischen den Möglichkeiten wählen müssen, die ebenso viele Märkte mit ihren eigenen Eigenschaften bieten. Es geht um einzugehende Risiken, jährliche Renditen oder um den Erhalt der Investition. Wir konzentrieren uns hier auf Immobilien und dabei auf die effektivste Anlageform entsprechend Ihrem Profil. Das Ziel: Ihnen mehr Klarheit zu verschaffen, damit Sie die für Sie passende Investition tätigen können!
Die verschiedenen Anlegerprofile
Beginnen wir damit, Licht in die Funktionsweise verschiedener Anleger zu bringen, die sich in 3 Kategorien einteilen lassen.
Das vorsichtige Profil
Diese Person sucht vor allem darin, etwas Geld zu verdienen, ein Zusatzeinkommen, ohne ihr Vermögen irgendwelchen Risiken auszusetzen. Oft handelt es sich um ältere Menschen oder Familien, bei denen das finanzielle Gleichgewicht stabil bleiben muss und die es sich nicht leisten können, einen Teil ihrer Investition zu verlieren.
Das Streben nach erheblichen Gewinnen steht hier also nicht im Vordergrund, denn in Investitionsfragen ist Leistung oft mit Risiko verbunden – aber nicht immer, wie wir sehen werden.
Das dynamische Profil
Im Gegensatz zum oben genannten Profil wird der dynamische Anleger versuchen, die Gewinnmöglichkeiten zu maximieren, selbst auf die Gefahr hin, seinen ursprünglichen Einsatz zu verlieren – obwohl dies natürlich nicht sein Wunsch ist. Diese Kategorie umfasst meistens Menschen unter 40, eher Singles, mit einem komfortablen Einkommensniveau: Das investierte Geld ist für sie auf kurze Sicht nicht lebenswichtig.
Diese Art von Anleger hat eine langfristige Vision der getätigten Investitionen und plant (oder erhofft sich) einen großen Gewinn über 10 oder 15 Jahre. Im Allgemeinen interessiert er sich für die Mechanismen der von ihm getätigten Investition und handelt als Spezialist oder zumindest als informierte Person.
Das ausgewogene Profil
Wie Sie vielleicht vermutet haben, befinden wir uns hier an der Schnittstelle. Der ausgewogene Anleger hat eine neutrale Risikotoleranz: Er möchte von anständigen Renditen profitieren, ohne das Risiko einzugehen, einen erheblichen Teil seiner Investition zu verlieren.
Für diese Art von Anleger muss ein Verlust vorübergehend sein: Er kann es akzeptieren, einen Teil seines Portfolios zu verlieren, behält aber die Hoffnung, dass seine Gewinne schnell wieder erscheinen. Im Allgemeinen besitzt er bereits seinen Hauptwohnsitz und sucht nach Anlagen für Ersparnisse, die er mittelfristig nicht benötigt.
Wie ermitteln Sie Ihr Anlegerprofil?
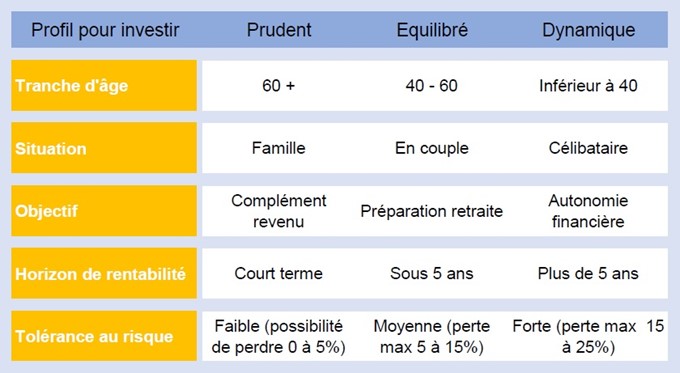
Das ist ziemlich einfach und erfordert gleichzeitig echte Selbstreflexion. Es geht vor allem darum zu bestimmen, ob Sie bereit sind, Ihre Ersparnisse zu riskieren oder gar nicht. Sie können folgende Daten verwenden, um Ihre Risikobereitschaft einzuschätzen:
• Alter: Jugend führt (im Allgemeinen) zu mehr Risiko. Die Anforderungen an den Lebensstandard sind weniger wichtig und der Ruhestand scheint weit weg: Im Verlustfall bleibt immer Zeit zur Erholung.
• Persönliche Situation: Je weniger Projekte der Anleger hat, desto mehr wird er versucht sein, mit seinen Ersparnissen zu spielen, um mehr Geld zu verdienen. So wird eine Einzelperson ohne Kinder oft ein dynamischeres Profil haben als ein Familienvater.
• Das verfolgte Ziel: Geht es darum, Geld zu verdienen, um mehr zu sparen? Die Rente zu finanzieren? Die Studien der Kinder zu bezahlen? Oder einfach den Lebensstandard zu verbessern? Kurz: Wäre ein Kapitalverlust katastrophal oder akzeptabel?
• Der Anlagehorizont: Je kürzer er ist, desto begrenzter sollte das Risiko sein. Bei einem Immobilienprojekt innerhalb von ein oder zwei Jahren ist es beispielsweise sinnvoll, Ihre Ersparnisse intakt zu halten und daher die Risiken zu begrenzen.
• Risikotoleranz: Dieser letzte Punkt ist persönlich. Manche sind vom Glücksspielertyp, während andere es vorziehen, Stress zu vermeiden.
Bitte beachten Sie, dass diese Analyse auf allgemeinen Grundsätzen basiert, die von Person zu Person variieren können. Eine ältere Person kann auch bei ihren Investitionen dynamisch sein, und ein junger Mensch kann die Idee, auch nur den geringsten Betrag zu verlieren, scheuen. Um die Punkte zwischen den verschiedenen Kriterien zu bewerten, finden Sie hier eine Zusammenfassungstabelle:
Immobilien – immer ein sicherer Hafen
Wenn wir von Investitionen sprechen, behalten Immobilien den überwältigenden Vorteil, die Erhaltung einer greifbaren Immobilie zu gewährleisten, deren Wiederverkauf immer möglich ist und meistens ermöglicht, einen erlittenen Verlust zu decken. Dies ist zweifellos der Grund, warum sich immer mehr unserer Mitbürger diesem Anlagetyp zuwenden, der neben den hochriskanten Aktienmarktinvestitionen, der Stagnation der Bankersparnisse oder direkt in das Kapital von Unternehmen mit innovativen Konzepten aber unsicherer Zukunft als Zuflucht betrachtet wird.
Die Zahlen sprechen für sich: 1968 machten Immobilienverkäufe – und entsprechend Investitionen derselben Art – 6% des Bruttoinlandsprodukts (BIP) des Landes aus. Genau 50 Jahre später, 2018, machten sie 13,9% des BIP aus. Obwohl die mit Covid verbundene Gesundheitskrise den Markt 2020 etwas verlangsamt haben mag, bleibt die Begeisterung unvermindert und die Kauflaune wurde bis heute nur durch das Bankenumfeld und insbesondere die Vorsicht des Zinssatzes gedämpft.
Bei Immobilien muss man erneut mehrere Anlagearten unterscheiden. Einige groß denkende Investoren versuchen möglicherweise, durch den aufeinanderfolgenden oder gleichzeitigen Kauf mehrerer Immobilien und deren Vermietung ein Immobilienimperium aufzubauen. Andere, weniger anspruchsvoll und zweifellos mit weniger Zeit, werden es vorziehen, sich mit einer einzelnen Immobilie zufriedenzugeben, die neben Sparkonten ihre einzige Investition darstellt.
Die LMNP: Um die Stärken aller Profile zu kombinieren
Eine besondere Art, in Immobilien zu investieren, namely möblierte nicht-professionelle Vermietungen in Servicewohnresidenzen, durchbricht die oben genannten Regeln: Sie ermöglicht erhebliche Renditen zu erzielen und gleichzeitig alle Risiken zu eliminieren oder fast. Hier eine Erklärung.
Renditen, die der riskantesten Investition würdig sind
Dank eines perfekt ausgearbeiteten Anlagenschemas und der Attraktivität von möblierten Immobilien, insbesondere in Senioren- und Studentenwohnresidenzen, können LMNP-Verträge jährliche Renditen von bis zu 7% bieten!
Beispiellose Sicherheit
Alle Anlegerprofile haben eines gemeinsam: Niemand mag Risiken eingehen. Wenn wir von einem dynamischen Profil sprechen, das bereit ist, Risiken einzugehen, ist es nicht (immer) ein Geschmack für Risiko, sondern vielmehr das, was eine Person zu verlieren bereit ist, wenn auch die Chance auf einen erheblichen Gewinn besteht.
Der Hauptvorteil der LMNP ist ihre Zuverlässigkeit: Der Rentabilitätsplan ist gesichert, insofar as der mit dem Betreiber der Servicewohnresidenz abgeschlossene Vertrag die Zahlung der Miete auch bei Leerstand der Wohnung vorsieht.
Eine Möglichkeit, kostengünstig zu investieren
Eine weitere gute Nachricht bei LMNP: Menschen, die eine möblierte Immobilie zur Miete suchen, insbesondere in Themenresidenzen (Studenten, Senioren, Geschäfts- oder Tourismus) werden sich eher zu kleinen Einheiten hingezogen fühlen. Dies liegt daran, dass es sich im Allgemeinen um eine Bevölkerung mit begrenzten Mitteln handelt oder die die Mietkosten begrenzen möchte.
Die Anlagestrategie ist umso erfolgreicher, und es ist möglich, LMNP-Immobilien bereits ab 50.000 € zu erwerben. Eine großartige Gelegenheit für alle Profile, die gut daran tun würden, Investitionen dieser Art entsprechend ihren Ersparnissen zu multiplizieren, anstatt alles in eine größere Wohnung zu stecken. Auch Kleinsparer finden eine Möglichkeit einer sehr rentablen Investition, die ihren Mitteln entspricht.
Gelassenheit als letztes Wort
Abschließend möchten wir den gemeinsamen Punkt zwischen LMNP-Investition und einer einfachen Finanzanlage hervorheben: Kein Eingreifen ist erforderlich, Sie schauen einfach nur zu, wie das Geld hereinfließt. Indeed, die Servicewohnresidenz bleibt für die Suche und Auswahl der Mieter, für die Instandhaltung der Residenz und für den Mietinkasso verantwortlich.
Immobilien sind eine beliebte Anlageform, aber mit unterschiedlichen Motiven: ein kleines Einkommen sichern, Vermögen manifestieren oder im Allgemeinen einen erheblichen Gewinn erzielen. Mit LMNP können Sie das Ziel hinzufügen, auf lange Sicht viel zu verdienen, während Sie die Immobilie behalten und somit gleichzeitig Ihr Vermögen vermehren.
LMNP stellt daher die einfachste Anlageform dar, für Menschen mit wenig Zeit, die erhebliche Renditen wünschen und kein Risiko eingehen möchten: Sie erfüllt die Erwartungen aller Anlegerprofile!


