נדל"ן: מתאים לפרופיל המשקיע שלך?
הגדלת החיסכון שלך, העלאת רמת העושר שלך, התכוננות לפרישה או הפיכת ההשקעות והנכסים שלך למקור ההכנסה העיקרי - לכל אלה יש מכנה משותף: אלו יעדים המבוקשים על ידי משקיעים מכל הסוגים. מכיוון שישנם למעשה מספר סוגים, או ליתר דיוק פרופילי משקיעים, שצריכים לבחור בין האפשרויות המוצעות על ידי שווקים רבים בעלי מאפיינים ייחודיים משלהם. מדובר בסוג של סיכון לקיחה, תשואות שנתיות או שמירה על ההשקעה. אנו נתמקד כאן בנדל"ן ובתוכו, בדרך היעילה ביותר להשקיע בהתאם לפרופיל שלך. המטרה: לעזור לך לראות בבהירות רבה יותר, כדי שתוכל לבצע את ההשקעה שמתאימה לך ביותר!
הגדלת החיסכון שלך, העלאת רמת העושר שלך, התכוננות לפרישה או הפיכת ההשקעות והנכסים שלך למקור ההכנסה העיקרי - לכל אלה יש מכנה משותף: אלו יעדים המבוקשים על ידי משקיעים מכל הסוגים.
מכיוון שישנם למעשה מספר סוגים, או ליתר דיוק פרופילי משקיעים, שצריכים לבחור בין האפשרויות המוצעות על ידי שווקים רבים בעלי מאפיינים ייחודיים משלהם. מדובר בסוג של סיכון לקיחה, תשואות שנתיות או שמירה על ההשקעה. אנו נתמקד כאן בנדל“ן ובתוכו, בדרך היעילה ביותר להשקיע בהתאם לפרופיל שלך. המטרה: לעזור לך לראות בבהירות רבה יותר, כדי שתוכל לבצע את ההשקעה שמתאימה לך ביותר!
פרופילי המשקיעים השונים
בואו נתחיל בהארת הדרך שבה משקיעים שונים פועלים, אשר ניתן לחלק ל-3 קטגוריות.
הפרופיל הזהיר
אדם זה מחפש בעיקר להרוויח קצת כסף, הכנסה משלימה, מבלי לקחת שום סיכון עם הנכסים שלו. אלו לעתים קרובות אנשים מבוגרים, או משפחות שעבורן האיזון הפיננסי חייב להישאר יציב ואשר אינם יכולים להרשות לעצמם לראות חלק מההשקעה שלהם ייעלם.
לכן, חיפוש רווחים משמעותיים אינו בסדר היום כאן, שכן בענייני השקעות, ביצועים הם לעתים קרובות מילה נרדפת לסיכון - אבל לא תמיד, כפי שנראה.
הפרופיל הדינמי
בניגוד לאמור לעיל, המשקיע בעל הפרופיל הדינמי ישאף למקסם את האפשרות לרווח, גם בסיכון של אובדן ההשקעה הראשונית שלו - אם כי זה בהחלט אינו הרצון שלו.
קטגוריה זו כוללת לעתים קרובות ביותר אנשים מתחת לגיל 40, די רווקים, עם רמת הכנסה נוחה: הכסף שהם משקיעים אינו חיוני עבורם בטווח הקצר.
סוג משקיע זה מחזיק בחזון ארוך טווח לגבי ההשקעות שהוא עושה, ומתכנן (או מקווה ל) רווח גדול תוך 10 או 15 שנים. הם בדרך כלל מתעניינים במנגנוני ההשקעה שהם מקימים ופועלים כמומחים או לפחות כאנשים בקיאים.
הפרופיל המאוזן
כפי שהבנתם, אנחנו בנקודת מפגש כאן. למשקיע מסוג מאוזן יש סבילות ניטרלית לסיכון: הוא ירצה ליהנות מתשואות הוגנות, מבלי לקחת את הסיכון של אובדן חלק משמעותי מההשקעה שלו.
עבור משקיע מסוג זה, הפסד חייב להיות זמני: הוא יכול לקבל אובדן חלק מהתיק שלו, אבל שומר על התקווה לראות את הרווחים שלו חוזרים במהירות. ככלל, הוא כבר בעלים של דירת המגורים הראשית שלו ומחפש להשקיע חיסכון שאינו נחוץ לו בטווח הבינוני.
איך לקבוע את פרופיל המשקיע שלך?
זה די פשוט, ובאותו זמן דורש התבוננות פנימית אמיתית. זה בעיקר עניין של לקבוע האם אתה מוכן לסכן את החיסכון שלך, או בכלל לא. אתה יכול להשתמש בנתונים הבאים כדי לעזור לך לפענח את התיאבון שלך לסיכון:
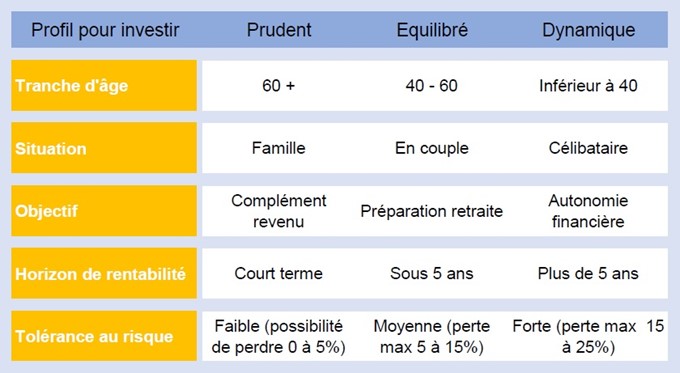
• גיל: צעירים נוטים (בדרך כלל) לסיכון רב יותר. דרישות רמת החיים פחות חשובות והפרישה נראית רחוקה: תמיד יהיה זמן להתאושש במקרה של הפסד.
• מצב אישי: ככל שלמשקיע פחות פרויקטים, כך הוא יותר יוטה לשחק גדול עם החיסכון שלו בתקווה להרוויח יותר כסף. כך, אדם יחיד ללא ילדים יהיה לעתים קרובות עם פרופיל דינמי יותר מאב למשפחה.
• היעד המבוקש: האם מדובר בהרוויח כסף כדי לחסוך יותר? לממן פרישה? לממן לימודי הילדים? או פשוט להעלות את רמת החיים? בקיצור: האם אובדן הון יהיה קטסטרופלי או מקובל?
• אופק ההשקעה: ככל שהוא קצר יותר, הסיכון צריך להיות מוגבל יותר. במקרה של פרויקט נדל“ן תוך שנה או שנתיים, למשל, הגיוני לשמור על החיסכון שלך שלם ולכן, להגביל את הסיכונים.
• סבילות לסיכון: נקודה אחרונה זו אישית לכל אדם. חלקם יהיו טיפוסי מהמרים, בעוד אחרים יעדיפו להימנע מלחץ.
שימו לב, ניתוח זה מבוסס על הכללות שעשויות להשתנות מאדם לאדם. אדם מבוגר יכול גם להיות דינמי בהשקעות שלו, ואדם צעיר מתבייש ברעיון לאבד אפילו את הסכום הקטן ביותר. כדי לדרג את הנקודות בין הקריטריונים השונים, הנה טבלת סיכום:
נדל“ן, תמיד מקלט בטוח
כשאנחנו מדברים על השקעה, נדל“ן שומר על היתרון המכריע של הבטחת שימור הנכס הפיזי, שמכירתו תמיד אפשרית ורוב הזמן מאפשרת כיסוי הפסד שנגרם. זה בוודאי הסיבה לכך שיותר ויותר אזרחים פונים לסוג השקעה זה, הנתפס כמקלט לצד השקעות בבורסה המסוכנות מאוד, האיטיות של חיסכון בנקאי או אפילו ישירות בהון של חברות עם רעיונות חדשניים אך עתיד לא בטוח.
המספרים מדברים בעד עצמם: ב-1968, מכירות נכסים - ובהתאם השקעות מאותו טבע - היוו 6% מהתוצר המקומי הגולמי (GDP) של המדינה. בדיוק 50 שנה מאוחר יותר, ב-2018, הם היוו 13.9% מהתוצר המקומי הגולמי. למרות שהמשבר הבריאותי הקשור לקוביד עשוי היה להאט מעט את השוק ב-2020, ההתלהבות נותרה ללא פגע והתיאבון של הקונים עד כה הוכתם רק על ידי ההקשר הבנקאי ובעיקר, הזהירות של שיעור הריבית המקסימלית.
בתוך עולם הנדל“ן, עלינו להבחין שוב במספר דרכים להשקיע. משקיעים חושבים גדול עשויים לנסות לבנות אימפריית נדל”ן באמצעות רכישה עוקבת או בו-זמנית של מספר נכסים והשכרתם. אחרים, פחות תובעניים ובוודאי עם פחות זמן להקדיש, יעדיפו להסתפק בנכס יחיד שיהווה את ההשקעה היחידה שלהם לצד חשבונות החיסכון.
ה-LMNP: לשלב את החוזקות של כל הפרופילים
דרך מסוימת להשקיע בנדל“ן, שכירות לא מקצועיות מרוהטות במתחמי דיור משרתים שוברת את הכללים האמורים: היא מאפשרת להשיג תשואות משמעותיות, תוך ביטול כל הסיכונים, או כמעט. הנה הסבר.
תשואות ראויות להשקעות המסוכנות ביותר
הודות לסכימת השקעה משוכללת ולמשיכה של נכסים מרוהטים, במיוחד במתחמי דיור לקשישים וסטודנטים, חוזי LMNP יכולים להציע תשואות שנתיות של עד 7%!
ביטחון חסר תקדים
לכל פרופילי המשקיעים יש משהו משותף: אף אחד לא אוהב לקחת סיכונים. כשאנחנו מדברים על פרופיל דינמי מוכן לקחת סיכונים, זה לא (תמיד) טעם לסיכון, אלא יותר מה שאדם מוכן להפסיד אם הסיכוי לרווח משמעותי גם קיים.
היתרון המוביל של LMNP הוא האמינות שלו: תוכנית הרווחיות מובטחת, במידה שהחוזה שנחתם עם מפעיל מתחם הדיור המשרת מספק תשלום שכר דירה גם במקרה של תפוסת הנכס.
דרך להשקיע בעלות נמוכה
עוד חדשות טובות עם LMNP: אנשים המחפשים נכס מרוהט להשכרה, במיוחד במתחמי דיור ממוקדי נושא (סטודנטים, קשישים, עסקים או תיירות) ימשכו בקלות רבה יותר ליחידות קטנות. הסיבה לכך היא שבדרך כלל זו אוכלוסייה עם אמצעים מוגבלים או רוצה להגביל את עלות השכירות.
אסטרטגיית ההשקעה מצליחה עוד יותר, וניתן למצוא נכסי LMNP לרכישה החל מ-€50,000. הזדמנות מצוינת לכל הפרופילים, שיעשו טוב אם ירבו בהשקעות מסוג זה בהתאם לחיסכון שלהם, במקום להשקיע הכל בדירה גדולה יותר. גם חוסכים קטנים מוצאים אפשרות להשקעה רווחית מאוד, נגישה לאמצעים שלהם.
שקט נפשי כמנגינה אחרונה
לסיכום, בואו נדגיש את הנקודה המשותפת בין השקעת LMNP לבין השקעה פיננסית פשוטה: אין צורך בהתערבות, אתה פשוט צופה בכסף נכנס. אכן, מתחם הדיור המשרת נשאר אחראי על מציאת ובחירת הדיירים, על תחזוקת המתחם ועל גביית שכר הדירה.
נדל“ן הוא סוג פופולרי של השקעה, אך עם מניעים מגוונים: הבטחת הכנסה קטנה, חומר רווח או עשיית רווח משמעותי, באופן כללי. עם LMNP, אתה יכול להוסיף את היעד של הרווח הרבה לאורך זמן, תוך שמירה על הנכס ובכך, להגדיל את העושר שלך במקביל.
LMNP לכן מהווה את הדרך הפשוטה ביותר להשקיע, עבור אנשים עם מעט זמן, הרוצים תשואות משמעותיות ומבלי לקחת שום סיכון: הוא עונה על הציפיות של כל פרופילי המשקיעים!


