Hoe uzelf te beschermen tegen de risico's van een buy-to-let belegging?
Onder de verschillende manieren om vermogen op te bouwen, wordt vastgoed nog steeds beschouwd als een veilige haven in vergelijking met de risico's die gepaard gaan met financiële beleggingen zoals aandelen. Beleggen in vastgoed om te verhuren is een effectieve manier om
Onder de verschillende manieren om vermogen op te bouwen, wordt vastgoed nog steeds beschouwd als een veilige haven, in vergelijking met de risico’s die gepaard gaan met financiële beleggingen op de aandelenmarkt. Beleggen in vastgoed om het vastgoed te verhuren is een effectieve manier om vermogen op te bouwen tegen gereduceerde kosten, of om bestaand kapitaal te investeren zodat het een duurzaam inkomen genereert en in waarde toeneemt.
De transactie is echter niet zonder risico’s, en het is verstandig om uzelf te beschermen om niet alleen de beleggingsrendabiliteit te behouden, maar ook uw financiële gezondheid en dagelijkse gemoedsrust. Hieronder lichten we toe hoe u uw positie het beste kunt beschermen bij het doen van een buy-to-let belegging.
Oplossingen tegen huurachterstanden
De angst van elke verhuurder is om te ontdekken dat de huur op een ochtend niet is betaald. Er moet worden opgemerkt dat betalingsachterstanden kunnen voorkomen en dat, vooral in deze periode van stijgende inflatie, flexibiliteit aan te raden is als u zich niet in grote financiële moeilijkheden bevindt. Wanneer we hier spreken van huurachterstanden, gaan we ervan uit dat de huurder ten minste twee opeenvolgende maandelijkse termijnen niet heeft betaald en geen geruststelling geeft over de regeling van het verschuldigde bedrag. Achterstanden kunnen zich ook ophopen, waardoor u in een moeilijke situatie comes bij uw eigen bank voor de aflossing van de hypotheek, indien van toepassing.
De eerste goede reflex is om het dialog met de huurder te onderhouden, om te voorkomen dat de situatie verslechtert – en om te bepalen of een minnelijke oplossing kan worden gevonden of niet. In ieder geval kunnen bepaalde voorzorgsmaatregelen bijdragen aan het waarborgen van uw financiële gemoedsrust.
De huurder zorgvuldig selecteren
Allereerst zou u niet zomaar iedereen een huurovereenkomst moeten laten ondertekenen. Een zorgvuldige bestudering van het dossier van de kandidaat-huurder moet worden uitgevoerd, om te verifiëren dat de volgende vragen positief worden beantwoord:
- Beschikken zij over voldoende en regelmatige financiële middelen, om de huur en bijdragen comfortabel te kunnen betalen?
- Komt hun situatie in aanmerking voor de garanties die u wenst af te sluiten?
- Zijn de ondersteunende documenten echt?
Er zou een vertrouwensrelatie moeten kunnen ontstaan vanaf de eerste uitwisselingen, en u kunt anders op uw intuïtie vertrouwen. Het is beter om de tijd te nemen om de juiste huurder te vinden, dan snel te verhuren aan een huurder die slecht betaalt!
Een borg stellen
Als een derde partij die zich verbindt om de huur te betalen in geval van moeilijkheden voor de huurder, is de aanwezigheid van een fysieke borg geruststellend. De borg kan een “eenvoudige” garantie zijn, en u kunt hen dan contacten nadat u eerst de huurder hebt gevolgd en als zij de situatie niet regelen. In een tweede geval moet de “gezamenlijke en hoofdelijke” borg de betalingswanprestatie van de huurder dekken zodra deze zich voordoet.
In alle gevallen verbindt de borg zich ertoe om te betalen wat is vastgelegd in de borgtochtovereenkomst die u door hen hebt laten ondertekenen, in geval van wanprestatie van de huurder: de huur uiteraard, maar ook de bijdragen, belastingen, onderhoud van het property, etc.
Helaas is de borgtocht voorzorgsmaatregel niet altijd voldoende, als zij ook insolvent worden of weigeren op te treden. De invorderingsprocedure of uitzettingprocedures die dan worden gestart, zullen ongetwijfeld langdurig en kostbaar blijken, ook moreel.
Uzelf beschermen met een Huurwaarborgverzekering (GLI)
Deze zal alleen toegankelijk zijn als u een solide huurder presenteert met een veilige situatie: een vast dienstverband, inkomen van ten minste 3 keer het huurbedrag en geen geschiedenis van huurachterstanden. Verschillende documenten zullen van hen worden gevraagd om dit te rechtvaardigen, en indien geaccepteerd, kunt u worden gecompenseerd voor:
- Eventuele huurachterstanden, tot de datum van hun vrijwillige of gedwongen vertrek;
- Eventuele schade vastgesteld bij de inventaris bij vertrek, evenals voor het inkomensverlies veroorzaakt door de vertraging in de restauratie van het property (optioneel af te sluiten);
- Het inkomensverlies geleden als de huurder de woning plotseling abandonneert of overlijdt;
- De procedurekosten inherent aan een uitzettingsverzoek of invorderingsactie.
Andere verzekeringspolissen dan de GLI bestaan om het risico van non-betaling te dekken; in ieder geval moet u de voorgestelde contract zorgvuldig bestuderen: kosten, eigen risico of beperkingen op de keuze van huurder kunnen u verbazen.
Financieel verlies voorkomen via het Visale-schema
Dit is een garantie verleend door Action Logement onder bepaalde voorwaarden, bedoeld om een verhuurder te compenseren voor verloren huur en bijdragen, tot het bedrag van de schuld. De organisatie zal zich dan richten tegen de wanbetalende huurder.
Er is een limiet gesteld op 36 maandelijkse termijnen, en de huur mag niet overschrijden – inclusief bijdragen – €1.500 in Parijs, of €1.300 in de provincies. Wat betreft schade aan het property, kan deze worden gecompenseerd tot 2 maanden huur.
Uw property in goede staat houden
Dit is een essentieel punt, dat bij slecht beheer de intrinsieke waarde van het property sterk kan beïnvloeden of aanzienlijke renovatiekosten kan genereren. Een voorzichtige eigenaar zal bijzondere aandacht besteden aan het beschermen tegen schade die huurders kunnen veroorzaken. We hebben eerder de garantie tegen schade genoemd die kan worden afgesloten bij de GLI, maar andere stappen zijn hier noodzakelijk.
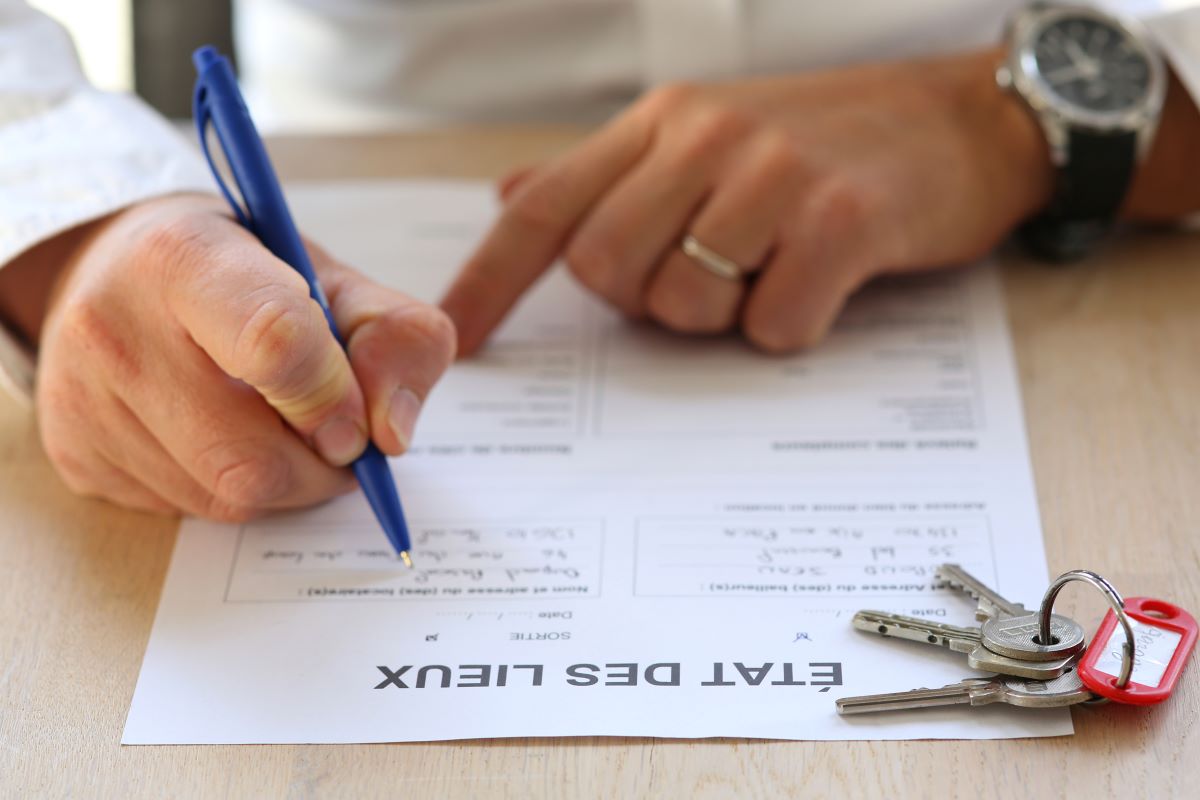
Het opstellen van een gedetailleerde inventaris
Dit is een stap die lastig en tijdrovend kan lijkt, en die de wet verder niet vereist, maar die u graag zult hebben opgesteld als er een probleem is.
Aarzel niet om een document op te stellen om, voor elke kamer, de verschillende aanwezige elementen op te sommen, met het oog op het bereiken van overeenstemming met de huurder over hun staat. Dit kan betrekking hebben op de muren en vloeren, maar ook op de schakelaars, loodgieterij, keuken- en sanitaire apparatuur, of zelfs de kit en andere specifieke details. U kunt dan een analysemodel maken waarmee u snel kunt aangeven, met eenvoudige kruisjes voor elk element, of de staat nieuw, acceptabel of verslechterd is.
Door zo’n document te ondertekenen, kan de huurder niet te kwader trouw handelen bij de inventaris bij vertrek. Om ervoor te worden gecompenseerd voor schade, kunt u rekenen op de borgsom die aan het begin van de huurovereenkomst is gestort – ook wel de waarborgsom genoemd.
Gecompenseerd worden voor kleine schade via de waarborgsom
Automatisch betaalbaar bij het aangaan van de huurovereenkomst, is de waarborgsom gelijk aan één maand huur exclusief bijdragen. Deze kan rechtstreeks worden betaald door de huurder, door de loca-pass voorschot van Action Logement of door het solidariteitsfonds voor woningen (FSL).
U heeft het recht om te beslissen wat u met dit bedrag doet wanneer de huurder vertrekt, en dus het geheel of een deel ervan te behouden als u dit noodzakelijk acht voor het herstellen van het property in de oorspronkelijke staat. Deze beoordeling blijft subjectief en is vaak het onderwerp van onderhandeling tussen de huurder en hun verhuurder.
Uw property verzekeren tijdens uw afwezigheid
Schade is niet altijd de schuld van de huurder, en kan optreden wanneer de woning leeg is: brand, overstroming, vandalisme, zijn allemaal risico’s die gedekt moeten worden. Als het property onbezet is, sluit dan een verzekering voor verhuurders die niet bewoner zijn af, die de kosten zal dekken afhankelijk van de gekozen opties. Deze kunnen het dekken van hypotheektermijnen, het repareren van schade, of zelfs het vergoeden van voorwerpen of apparatuur in het property omvatten.
Als u onbezet property bezit binnen een mede-eigendom, vereist de ALUR-wet eigenlijk dat u een dergelijke verzekering afsluit. Wees voorzichtig, een tekortkoming kan ernstige gevolgen hebben in geval van een schadegeval dat andere properties in de mede-eigendom treft.
Het risico van leegstand voorkomen
Een leeg property vertegenwoordigt een kosten – of afwezigheid van inkomsten – die snel problematisch kan worden. Leegstand kan optreden en aanhouden als bepaalde voorzorgsmaatregelen niet worden genomen bij de aankoop of tijdens het huurleven van het property.
De juiste locatie richten
Een property kan uitzonderlijk zijn in zijn intrinsieke kenmerken, maar het zal geen enkele huurder interesseren als het midden in een geïsoleerd bos is gelegen. Vraag vinden die overeenkomt met uw aanbod vereist een aantrekkelijke geografische positie: in het stadscentrum, dicht bij winkels en scholen, culturele locaties of binnen ontwikkelende wijken. Dit is het eerste criterium om te bestuderen, met name met het oog op het selecteren van een zoekgebied waar properties kunnen worden gepresenteerd tegen een prijs die overeenkomt met uw budget.
Uw property geschikt maken voor verhuur
Een belegger wordt soms verleid om een goedkoop property maar in twijfelachtige staat te verwerven, om de onmiddellijke rendabiliteit van hun belegging te maximaliseren. In zo’n geval is het essentieel om te verifiëren dat het property voldoet aan de basiscriteria voor verhuur en met name dat de deugdelijkheidscriteria die door de wet zijn vastgesteld, correct worden nageleefd.
Gezien de sterke huurconcurrentie in bepaalde gebieden, kan het nuttig zijn om verder te gaan en gedeeltelijke of volledige renovatie van het verworven property uit te voeren. Als de initiële financiële last toeneemt, kan de verhuurder hiervan profiteren door de huur merkbaar te verhogen en uiteindelijk door een hogere propertywaarde op de markt te hebben.
Tijdens dergelijke werkzaamheden moet u goed nadenken over de indeling en uitrusting volgens de verwachtingen van de huishoudens van vandaag: een ruime woonkamer, een mooie open keuken, een houtverwarmingssysteem, zijn allemaal troeven die permanente bezetting van het property zullen verzekeren.
Ten slotte, wanneer elke huurder vertrekt, aarzel dan niet om de balans op te maken om het property in een goede staat te herstellen, of zelfs te verbeteren, om het zo snel mogelijk opnieuw te verhuren.
Een redelijke huur vaststellen
Buiten gebieden waar de huur is geregeld, zou u verleid kunnen worden om uw maandelijkse inkomsten te verhogen. Dit kan een slecht idee zijn als de concurrentie hevig is: potentiële huurders zullen voor uw property vluchten. Observeer de markt en stel een betaalbare huur vast. Dit bijzondere punt moet uw financiële structuur sturen en niet andersom: probeer uw belegging niet rendabel te maken via een opgeblazen huur, maar streef eerder naar een property waarvan de natuurlijke huur uw structuur rendabel maakt.
De huurder op zijn plaats verwennen
Ten slotte zal het behouden van de bewoner van uw property uiteraard het risico van huurleegstand verminderen. Zorg ervoor dat u goede relaties onderhoudt, reageer snel in geval van een verzoek van hen en aarzel niet om regelmatig verbeteringen aan het property voor te stellen, door apparatuur te vervangen of te moderniseren, de verf of vloeren te renoveren, kortom: door de werkzaamheden uit te voeren die u hoe dan ook goed na hun vertrek zou hebben gedaan!
Meer rustig beleggen dankzij LMNP
Tot slot merken we op dat er een manier van beleggen is waardoor de meeste risico’s verbonden aan buy-to-let beleggingen verdwijnen: gemeubileerde verhuur (LMNP).
Door onder deze status te beleggen in een service Residence, draagt u de beheer verantwoordelijkheid over aan de exploitant van de residentie: zij zijn verantwoordelijk voor het vinden van een huurder, voor huurincasso, voor het beheren en compenseren van eventuele schade voor hun kosten. Het contract dat aan het begin wordt ondertekend verbindt hen er zelfs toe om u de geplande huur te betalen, wanneer het property onbezet blijft!
De LMNP-status stelt u ook in staat om inkomen te ontvangen dat zal worden belast als handelswinsten (BIC) en niet als onroerend inkomen: dit zal u minder kosten aan belastingen.
Rustig beleggen vereist bijzondere aandacht voor de initiële financiële structuur, en uzelf dekken met bepaalde specifieke voorzorgsmaatregelen. Een laatste nuttig advies: bij het kiezen van het property, wees voorzichtig om niet emotioneel te beleggen. U bevindt zich dan in de huid van een belegger, u koopt het property niet om er zelf in te wonen. Zoek daarom niet naar een property waarin u zich comfortabel voelt, maar eerder een property dat objectief voldoet aan de criteria die u zult hebben gesteld met het oog op de verhuur ervan. Goede jacht!


