Kopers geven de voorkeur aan oudere panden en wachten op het nieuwe
Na een februarimaand die in lijn lag met de voorspellingen voor een opleving van de vastgoedmarkt, ziet maart er veelbelovend uit, voor zowel kredietverstrekkers als kopers.
Na een februarimaand die in lijn lag met de voorspellingen voor een opleving van de vastgoedmarkt, ziet maart er veelbelovend uit, voor zowel kredietverstrekkers als kopers. De koopkracht blijft stijgen, de kredietrentes blijven dalen, en kopers maken geen fouten door geleidelijk terug te keren naar de markt… van de oudere panden. De nieuwbouwsector heeft meer tijd nodig om op gang te komen. Als het herstel van het vertrouwen wordt bevestigd, kunnen zowel vastgoedontwikwikkeling als particuliere bouw binnenkort weer aantrekken.
Lang leve het krediet! Banken verstrekken leningen. Ze hebben hun kredietvoorwaarden niet aangescherpt en beschikken over overvloedige en goedkope monetaire middelen. Een situatie die minstens tot de zomer zal voortduren. De liquiditeit van de Europese Centrale Bank (ECB) is inderdaad duurzaam overvloedig, gekoppeld aan een refinancieringsrente van minimaal 0,05%. Wat depositobanken betreft, het aandeel van de middelen dat ze kunnen gebruiken uit de Livret A-rekeningen van hun klanten zou hen binnenkort slechts 0,75% aan vergoeding kunnen kosten, vergeleken met momenteel 1%.
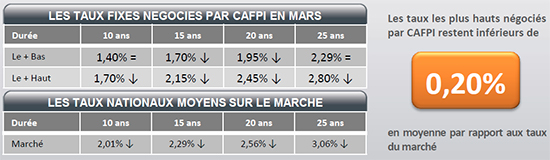
Lang leve de bemiddeling! In deze gunstige context zien hypotheekbemiddelaars, geleid door CAFPI, hun financieringsvolumes aanzienlijk toenemen. verovering van nieuw marktaandeel of algemeen herstel? Het is nog te vroeg om te zeggen, maar de trend is duidelijk en maakt CAFPI optimistisch voor 2015. Het succes is te danken, met name, aan de zeer voordelige kredietvoorwaarden die voor haar klanten zijn verkregen: de hoogste tarieven die zij heeft onderhandeld liggen gemiddeld 0,20% onder de nationale markttarieven. Het afsluiten van een hypotheek met een vaste rente voor 25 jaar kost bijvoorbeeld nu slechts 2,29% tot 2,80% bij CAFPI, tegenover over het algemeen 3,06%.
Lang leve de oudere panden! De eersten die profiteren van goedkoop krediet zijn huiseigenaren die hun hoofdwoning verkopen om een nieuwe te kopen. Meer dan 93% koopt oudere panden. Hun koopkracht is overal in Frankrijk toegenomen (met uitzondering van Marseille), gedreven door dalende rentes en prijzen:
Rentes. Vergeleken met januari 2012 is het voor dezelfde maandelijkse kredietbetaling van £1.000 (zonder verzekering) over 20 jaar nu mogelijk om bijna 20% meer kapitaal te lenen en bijna 42% op rente te besparen! Prijzen. In Nantes, Rennes en Toulouse, steden waar de economische dynamiek onverminderd sterk is, kan nu 14 tot 15 m² woonoppervlakte extra worden gekocht ten opzichte van januari 2012. In deze steden is het bijzonder het moment om te kopen!
Snel, de nieuwbouw… Als de residentiële vastgoedmarkt terugkeert naar kleur in de oudere panden, geldt hetzelfde niet voor nieuwbouw. De laatste overheidsstatistieken over de bouw zijn niet goed. Van november 2014 tot januari 2015 daalde het aantal bouwvergunningen met -2,0% ten opzichte van de voorgaande drie maanden (-3,5% bij individueel, 0,9% bij collectief) en de woningstart met -4,1% (-3,6% bij individueel, -4,5% bij collectief). Terwijl de groei weer positief wordt en het vertrouwen lijkt terug te keren, blijft nieuwbouwwoningen afwezig… Ten nadele van de markt, kopers en de economie van het land.
Hier is ons formulier om in contact te komen met een lokale CAFPI-adviseur: klik hier


