Käufer bevorzugen Bestandsimmobilien und warten auf den Neubau
Nach einem Februar, der den Prognosen für den Immobilienmarkt-Aufschwung entspricht, sieht der März vielversprechend aus – für Kreditgeber und Kreditnehmer gleichermaßen.
Nach einem Februar, der den Prognosen für den Immobilienmarkt-Aufschwung entspricht, sieht der März vielversprechend aus – für Kreditgeber und Kreditnehmer gleichermaßen. Die Kaufkraft steigt weiter, die Kreditzinsen fallen weiter, und die Käufer irren sich nicht und kehren nach und nach auf den Markt zurück… der Bestandsimmobilien. Der Neubausektor braucht mehr Zeit, um in Schwung zu kommen. Wenn das Vertrauen zurückkehrt, könnten sowohl die Projektentwicklung als auch der individuelle Wohnungsbau bald wieder anziehen.
Es lebe der Kredit! Die Banken vergeben Kredite. Sie haben ihre Kreditvergabekriterien nicht verschärft und verfügen über reichliche und günstige finanzielle Mittel. Eine Situation, die mindestens bis zum Sommer anhalten wird. Die Liquidität der Europäischen Zentralbank (EZB) ist tatsächlich dauerhaft reichlich vorhanden, gekoppelt mit einem Mindestrefinanzierungssatz von 0,05%. Was die Geschäftsbanken betrifft, so könnte der Anteil der Mittel, die sie aus den Sparkonten ihrer Kunden (Livret A) verwenden können, bald nur noch 0,75% an Vergütung kosten, compared to 1% derzeit.
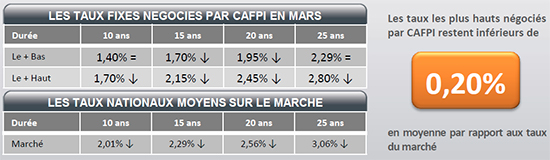
Es lebe die Vermittlung! In diesem günstigen Umfeld sehen Hypothekenmakler, allen voran CAFPI, ihre Finanzierungsvolumina deutlich steigen. Eroberung neuer Marktanteile oder allgemeine Erholung? Es ist noch zu früh, um das zu sagen, aber der Trend ist eindeutig und macht CAFPI für 2015 optimistisch. sein Erfolg ist unter anderem auf die sehr vorteilhaften Kreditkonditionen zurückzuführen, die er für seine Kunden erzielt hat: Die höchsten von ihm verhandelten Zinssätze liegen im Durchschnitt 0,20% unter den nationalen Marktzinssätzen. Eine 25-jährige Festzinshypothek aufzunehmen, kostet beispielsweise bei CAFPI nur 2,29% bis 2,80%, compared to 3,06% im Allgemeinen.
Es lebe die Bestandsimmobilie! Die ersten, die von günstigen Krediten profitieren, sind Eigenheimbesitzer, die ihre Hauptwohnung verkaufen, um eine neue zu kaufen. Über 93% kaufen Bestandsimmobilien. Ihre Kaufkraft ist in ganz Frankreich gestiegen (außer in Marseille), angetrieben durch fallende Zinssätze und Preise:
Zinssätze. Compared to Januar 2012, bei derselben monatlichen Kreditrate von 1.000 £ (ohne Versicherung) über 20 Jahre, ist es nun möglich, fast 20% mehr Kapital zu leihen und dabei fast 42% an Zinsen zu sparen! Preise. In Nantes, Rennes und Toulouse, Städte, deren wirtschaftliche Dynamik dennoch ungebrochen ist, können zwischen 14 und 15 m² Wohnfläche zusätzlich gekauft werden, compared to Januar 2012. In diesen Städten besonders ist jetzt der Moment zu kaufen!
Schnell, der Neubau… Wenn der Wohnimmobilienmarkt bei den Bestandsimmobilien wieder Farbe bekennt, gilt dasselbe nicht für Neubauten. Die neuesten Regierungsstatistiken sind nicht gut. Von November 2014 bis Januar 2015 ist die Zahl der Baugenehmigungen um -2,0% gegenüber den vorangegangenen drei Monaten gesunken (-3,5% im Einzelbau, 0,9% im Gemeinschaftsbau) und die Bauanträge um -4,1% (-3,6% im Einzelbau, -4,5% im Gemeinschaftsbau). Während das Wachstum wieder positiv wird und das Vertrauen zurückzukehren scheint, bleiben Neubauten absent… Zum Nachteil des Marktes, der Käufer und der Wirtschaft des Landes.
Hier ist unser Formular, um mit einem lokalen CAFPI-Berater in Kontakt zu treten: klicken Sie hier


