Los compradores prefieren las propiedades de segunda mano y esperan las nuevas
Después de un mes de febrero en línea con las predicciones de despegue del mercado inmobiliario, marzo se presenta prometedor, tanto para los prestamistas como para los compradores.
Después de un mes de febrero en línea con las predicciones de despegue del mercado inmobiliario, marzo se presenta prometedor, tanto para los prestamistas como para los compradores. El poder adquisitivo sigue en ascenso, los tipos de crédito siguen cayendo, y los compradores no se equivocan y están regresando gradualmente al mercado… de las propiedades de segunda mano. El sector de obra nueva necesita más tiempo para ponerse en marcha. Si se confirma el retorno de la confianza, tanto la promoción inmobiliaria como la construcción individual podrían reprisar pronto.
¡Viva el crédito! Los bancos están prestando. No han endurecido sus condiciones de crédito y disponen de recursos monetarios abundantes y baratos. Una situación que durará al menos hasta el verano. La liquidez del Banco Central Europeo (BCE) es efectivamente abundante de forma duradera, coupled with a floor refinancing rate of 0.05%. As for deposit banks, the proportion of funds they can use from their clients’ Livret A accounts could soon cost them only 0.75% in remuneration, compared to 1% currently.
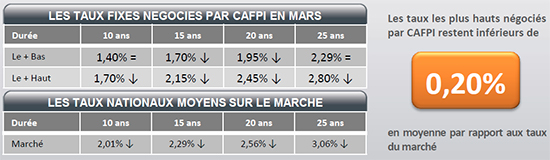
¡Viva el corretaje! En este contexto favorable, los corredores de hipotecas, liderados por CAFPI, están viendo aumentar significativamente sus volúmenes de financiación. ¿Conquista de nuevas cuotas de mercado o recuperación general? Todavía es pronto para saberlo, pero la tendencia es clara y hace que CAFPI sea optimista para 2015. Su éxito se debe, en particular, a las condiciones de crédito muy ventajosas obtenidas para sus clientes: los tipos más altos que negocia están por término medio un 0,20% por debajo de los tipos del mercado nacional. Contratar una hipoteca a tipo fijo a 25 años, por ejemplo, actualmente cuesta solo entre el 2,29% y el 2,80% en CAFPI, frente al 3,06% habitual.
¡Vivan las propiedades de segunda mano! Los primeros en beneficiarse del crédito barato son los propietarios que venden su residencia principal para comprar otra nueva. Más del 93% compra propiedades de segunda mano. Su poder adquisitivo ha aumentado en toda Francia (excepto en Marsella), impulsado por la caída de los tipos y de los precios:
Tipos. En comparación con enero de 2012, por la misma mensualidad de crédito de 1.000 libras esterlinas (sin seguro) a 20 años, ahora es posible prestado casi un 20% más de capital ahorrando casi un 42% en intereses. Precios. En Nantes, Rennes y Toulouse, ciudades cuya dinamismo económico no ha disminuido, se pueden comprar entre 14 y 15 m² de superficie habitable adicionales, en comparación con enero de 2012. ¡En estas ciudades, particularmente, es el momento de comprar!
Rápido, la obra nueva… Si el mercado inmobiliario residencial está recuperando color en las propiedades de segunda mano, no ocurre lo mismo con la obra nueva. Las últimas estadísticas gubernamentales de construcción no son buenas. De noviembre de 2014 a enero de 2015, el número de licencias de construcción cayó un -2,0% respecto a los tres meses anteriores (-3,5% en individual, 0,9% en colectivo) y las viviendas iniciadas un -4,1% (-3,6% en individual, -4,5% en colectivo). Mientras el crecimiento vuelve a ser positivo y parece que la confianza está regresando, la vivienda de obra nueva sigue ausente… En detrimento del mercado, de los compradores y de la economía del país.
Aquí tiene nuestro formulario para ponerse en contacto con un asesor local de CAFPI: haga clic aquí


